Dinero disponible real: facturación, beneficio y lo que puedes gastar
«El beneficio es una opinión, pero el cash es un hecho». Esta frase, muy repetida en el mundo de las finanzas, resume por qué el dinero disponible real de un autónomo no es la facturación ni tampoco el beneficio. Son tres cifras distintas, cada una útil para algo, y confundirlas es una fuente constante de sustos.
Dinero disponible real: los tres niveles, uno por uno
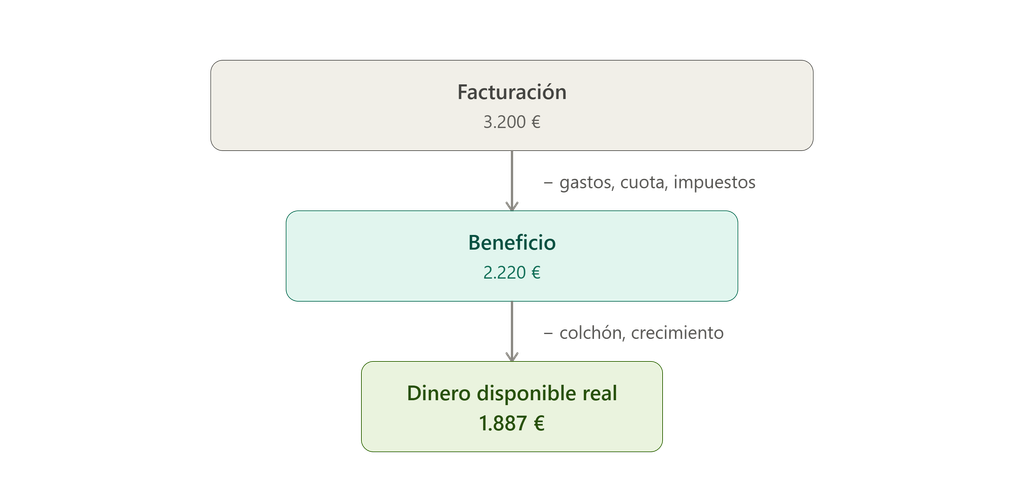
Nivel 1: Facturación. El total que cobras a tus clientes. Es la cifra más fácil de medir, pero también la que menos dice sobre tu situación real.
Nivel 2: Beneficio. Lo que queda de esa facturación una vez restados gastos, cuota de autónomos e impuestos. La guía de facturación vs beneficio desarrolla esta primera diferencia con un ejemplo completo.
Nivel 3: Dinero disponible real. Lo que queda del beneficio una vez apartadas tus propias reservas: colchón para imprevistos y margen de crecimiento del negocio. Es la única de las tres cifras que responde de verdad a «cuánto puedo gastar sin problema».
La fórmula completa del dinero disponible real, de arriba a abajo
Dinero disponible real = Facturación − Gastos − Cuota − Impuestos − Reserva de colchón − Reserva de crecimiento
Cada resta elimina algo que, aunque en algún momento pasa por tu cuenta, no es tuyo para gastar libremente. El error más común no es olvidar una resta completa, sino detenerse a mitad de camino: calcular el beneficio y tratarlo ya como dinero disponible, sin restar las dos últimas reservas.
Ejemplo completo con los tres niveles
Un autónomo factura 3.200 € en un mes.
Nivel 1 — Facturación: 3.200 €.
Resta gastos (300 €), cuota (230 €) e impuestos estimados (450 €).
Nivel 2 — Beneficio: 3.200 − 300 − 230 − 450 = 2.220 €.
Ahora resta su reserva de colchón (10%, 222 €) y su reserva de crecimiento (5%, 111 €).
Nivel 3 — Dinero disponible real: 2.220 − 222 − 111 = 1.887 €.
De los 3.200 € que factura, solo 1.887 € son dinero disponible real. El resto no ha desaparecido: tiene un destino concreto, aunque en algún momento haya pasado por la misma cuenta bancaria.
Por qué confundir dos niveles cualesquiera causa problemas distintos
Confundir facturación con beneficio. Lleva a fijar tarifas y tomar decisiones de gasto sobre una cifra que no ha descontado nada todavía. Es el error más grave y más común, y la guía de facturación vs beneficio lo desarrolla en detalle.
Confundir beneficio con dinero disponible real. Es un error más sutil, porque el beneficio ya parece una cifra «limpia». Pero si no se resta colchón y crecimiento, el negocio nunca acumula reservas, y cualquier imprevisto se convierte en una crisis de caja.
No calcular ningún nivel y guiarse solo por el saldo bancario. Es el error de partida que arrastra a los otros dos: sin separar los niveles, el saldo de la cuenta mezcla las tres cifras sin ningún criterio.
Cómo aplicar esto a tu día a día
No hace falta recalcular los tres niveles cada semana. Una revisión mensual es suficiente para la mayoría de autónomos: calcula tu beneficio con la guía de rentabilidad autónomo, aparta tus reservas de colchón y crecimiento en cuanto factures, y trata solo lo que queda después como dinero disponible real para gastar. La guía de sueldo neto autónomo explica cómo convertir ese dinero disponible en una cifra fija mensual, en vez de una cantidad que varía cada mes.
Errores comunes con el dinero disponible real
- Tratar el beneficio como si ya fuera dinero disponible real, sin restar colchón ni crecimiento.
- No fijar ningún porcentaje de reserva, dejando el colchón y el crecimiento a lo que sobre, en vez de a una cifra decidida de antemano.
- Recalcular los tres niveles de forma irregular, perdiendo la capacidad de detectar si el negocio mejora o empeora con el tiempo.
- Gastar directamente desde la cuenta del negocio, sin haber separado antes el dinero disponible real del resto.
Preguntas frecuentes
¿Qué porcentaje debería destinar a colchón y a crecimiento? No hay una cifra universal. Un punto de partida razonable es entre el 10% y el 15% del beneficio para colchón, y entre el 5% y el 10% para crecimiento, ajustando según la estabilidad de tus ingresos.
¿Debo calcular esto cada mes aunque mis ingresos sean estables? Sí, aunque con ingresos estables el resultado variará poco de un mes a otro. La revisión mensual sirve, sobre todo, para detectar cambios de tendencia a tiempo.
¿En qué se diferencia esto de la guía de cuánto me queda cada mes? Esa guía se centra en el cálculo mensual concreto, con el matiz añadido del IVA. Esta desarrolla el marco completo de los tres niveles (facturación, beneficio, dinero disponible), que sirve como base conceptual para todos los cálculos del sitio.
Calculadora de dinero disponible
Herramientas gratuitas de Rentaut
→ Calculadora de tarifa mínima por hora → Calculadora de facturación necesaria → Calculadora de rentabilidad por horaEste artículo tiene fines informativos. Los porcentajes de reserva citados son orientativos: ajústalos a tu situación y a la estabilidad real de tus ingresos.